

Хотят изменить налоги на фильтры, аккумуляторы и шины
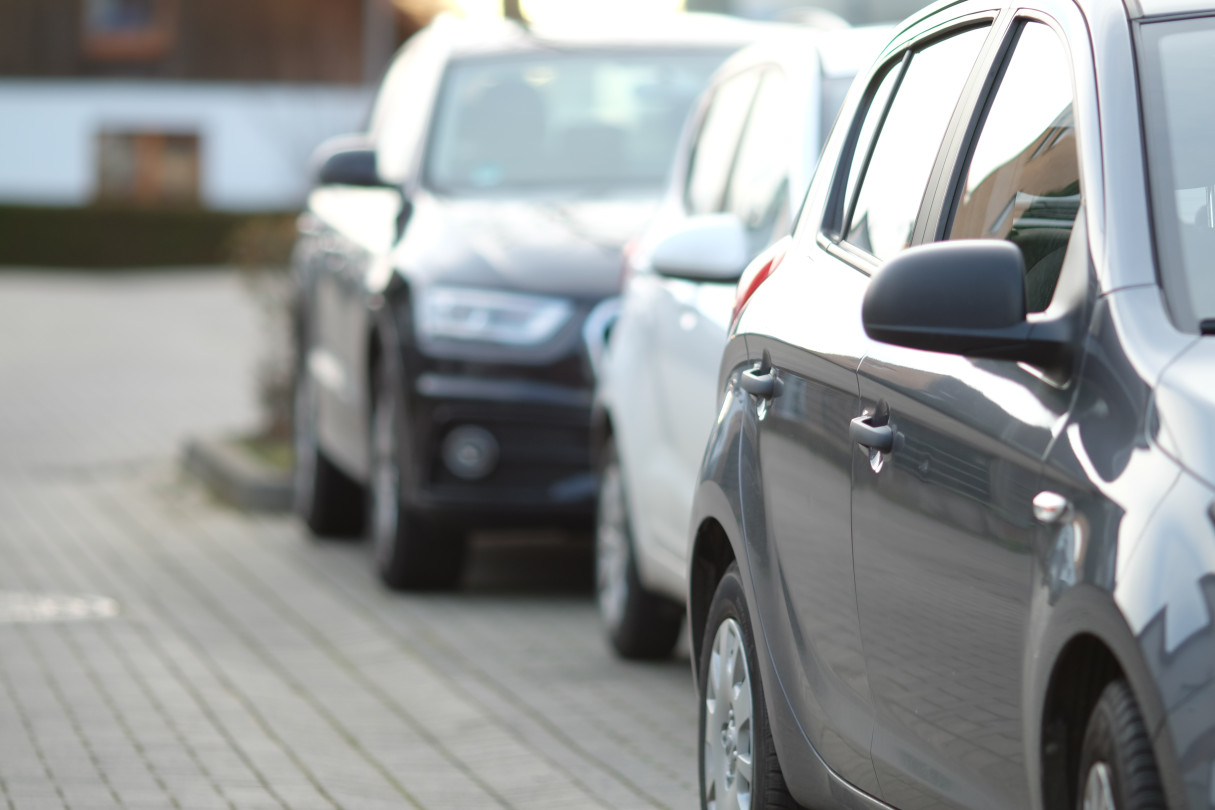
С 1 января 2027 года налог на природные ресурсы планируют взимать также с топливных фильтров двигателей внутреннего сгорания. Это предусматривают поправки к Закону о налоге на природные ресурсы, которые правительство поддержало 6 ноября.
С 2027 года налог на масляные и топливные фильтры предлагают рассчитывать по весу: 1,32 евро за килограмм. Сейчас за масляный фильтр платят 0,33 евро. По мнению министерства, расчёт по весу будет справедливее, потому что фильтры бывают разного размера.
Налог на батареи также хотят рассчитывать по их назначению. Предлагаемые ставки за килограмм:
- промышленные аккумуляторы, включая системы хранения энергии BESS, — 2 евро;
- аккумуляторы электромобилей — 0,25 евро;
- портативные батареи и аккумуляторы лёгкого транспорта — 11 евро;
- аккумуляторы для запуска двигателя, освещения и зажигания — 0,74 евро.
Для солнечных панелей, инверторов и систем BESS уточнят условия освобождения от налога: владельцы должны будут обеспечить правильную утилизацию оборудования. При продаже такой системы нужно будет сообщить о смене владельца. Новый владелец должен зарегистрироваться или заключить договор с оператором по обращению с отходами.
Налог на рыболовные орудия с пластиковыми деталями предлагают рассчитывать только по весу пластика, а не всего изделия. Ставка останется прежней — 4,80 евро за килограмм.
Также CSDD будет передавать Государственной службе окружающей среды данные об автомобилях предприятий и освобождениях от налога на шины. Это поможет проверять, правильно ли компании указывают количество шин. Сейчас служба не может полностью проверить обоснованность освобождений, общая сумма которых составляет около 4 млн евро в год.
Кроме того, песок и песчано-гравийную смесь предлагают объединить для расчёта налога. Уточнят и правила освобождения от налога для одноразовых стаканов с пластиком и их крышек. В список облагаемых выбросов добавят бенз(а)пирен и бензол: сейчас за выбросы бенз(а)пирена налог не платят, хотя они происходят.


Читай еще
-
Повысили порог дохода для получения соцпособий (0)
Дума Вентспилсского самоуправления решила повысить порог дохода для получения социальных пособий и услуг пенсионерами и людьми с инвалидностью....
10.11.2026, 09:57 | Экономика -
Пройдёт Неделя северной литературы (0)
С 9 по 15 ноября пройдёт Неделя северной литературы. В этом году библиотека Вентспилсской высшей школы вновь организует в рамках проекта...
06.11.2026, 17:08 | Культура и отдых -
Погода на побережье будет ветреной (0)
В четверг и в ночь на пятницу погода на побережье будет особенно ветреной. Северо-западный ветер усилится, а его порывы местами достигнут 18...
05.11.2026, 09:11 | Окружающая среда -
Cтроят новые тепловые сети (0)
На этой неделе в Старом городе началось строительство нового участка тепловых сетей. К централизованному теплоснабжению подключат...
06.11.2026, 15:09 | Общество -
Магазин MAXIMA ХХ обещают построить через два года (9)
Уже не первый год вентспилсчан интересует, будет ли в нашем городе когда-нибудь построен магазин DEPO и большая MAXIMA....
06.11.2026, 09:43 | Общество -
Баскетболисты 3x3 вышли в полуфинал (2)
Молодёжная сборная Латвии по баскетболу 3x3 в воскресенье вышла в полуфинал Юношеских Олимпийских игр в Сенегале. Сегодня, в понедельник,...
09.11.2026, 09:47 | Спорт -
Президент поручил Кулбергсу сформировать правительство (0)
Президент Латвии Эдгар Ринкевич в среду, 4 ноября, поручил формирование правительства кандидату на пост премьер-министра Андрису Кулбергсу...
04.11.2026, 10:10 | Политика -
Прозвучит концерт «Голоса Латвии» (0)
13 ноября в 17.00 в Вентспилсской главной библиотеке по ул. Акменю, 2, пройдёт концерт «Голоса Латвии», посвящённый Латвии и восстановлению её...
06.11.2026, 09:42 | Культура и отдых
Комментарии (0)